आखरी अपडेट:
कामथ ने कहा कि प्रस्तावित संरचना दलालों के लिए महत्वपूर्ण लागत पैदा कर सकती है, तब भी जब ग्राहक वास्तव में व्यापार किए बिना धन हस्तांतरित करते हैं।


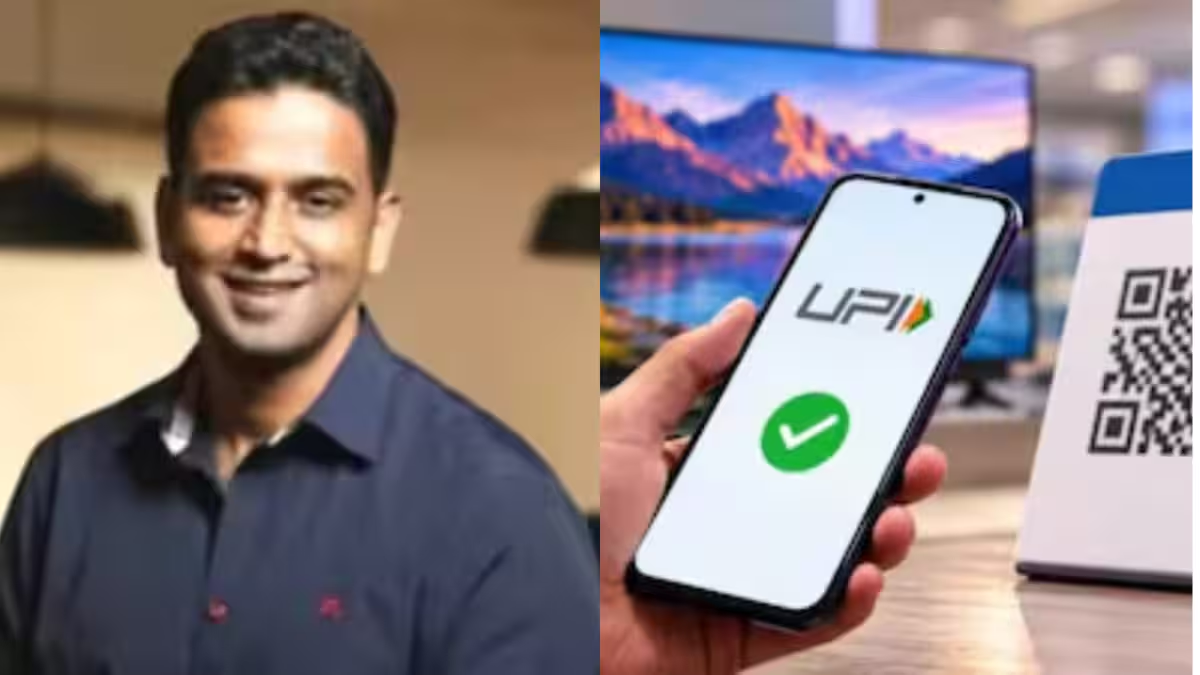
नितिन कामथ यूपीआई एमडीआर बहस में शामिल हुए।
उच्च-मूल्य वाले यूपीआई लेनदेन पर मर्चेंट डिस्काउंट रेट (एमडीआर) पर बहस अब खुदरा विक्रेताओं और फिनटेक कंपनियों से आगे बढ़ गई है, ज़ेरोधा के सह-संस्थापक और सीईओ नितिन कामथ ने स्टॉकब्रोकरों और निवेशकों पर प्रभाव पर प्रकाश डाला है और बताया है कि वर्तमान प्रस्तावित स्वरूप में शुल्क का कोई मतलब नहीं होगा।
कामथ ने कहा कि एमडीआर का कुछ रूप अपरिहार्य हो सकता है यूपीआई भारत का प्रमुख डिजिटल भुगतान नेटवर्क बन गया हैप्रस्तावित संरचना दलालों के लिए महत्वपूर्ण लागत पैदा कर सकती है, तब भी जब ग्राहक वास्तव में व्यापार किए बिना धन हस्तांतरित करते हैं।
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (एनपीसीआई) द्वारा घोषित नए यूपीआई ढांचे के तहत, 2,000 रुपये से अधिक के चुनिंदा व्यक्ति-से-व्यापारी (पी2एम) लेनदेन पर 15 अक्टूबर, 2026 से 0.4 प्रतिशत का एमडीआर लगेगा। अधिकतम शुल्क 300 रुपये के अधीन. महत्वपूर्ण बात यह है कि यह शुल्क व्यापारी-भुगतान पारिस्थितिकी तंत्र के भीतर लगाया जाता है और उपभोक्ताओं द्वारा सीधे भुगतान नहीं किया जाता है। व्यक्ति-से-व्यक्ति स्थानांतरण निःशुल्क जारी रहेगा।
हालांकि, म्यूचुअल फंड, सिक्योरिटीज, स्टॉकब्रोकर और डीलरों से जुड़े पूंजी-बाजार लेनदेन के लिए, ढांचा 0.02 प्रतिशत की बहुत कम एमडीआर प्रदान करता है, जिसकी सीमा 300 रुपये है। यह वह संरचना है जिस पर कामथ ने सवाल उठाया है।
दलालों को एक अनोखी समस्या का सामना क्यों करना पड़ सकता है?
एक्स पर एक पोस्ट में, कामथ ने कहा कि प्लेटफॉर्म को व्यापक रूप से अपनाने के कारण यूपीआई पर एमडीआर “संभवतः अपरिहार्य” था और तर्क दिया कि यह संभावित रूप से ऐसे बाजार में अधिक प्रतिस्पर्धा ला सकता है जहां तीन ऐप 95 प्रतिशत से अधिक यूपीआई लेनदेन के लिए जिम्मेदार हैं।
लेकिन उन्होंने कहा कि निवेश और ब्रोकिंग एक अलग चुनौती पेश करते हैं क्योंकि ब्रोकरेज खाते में पैसा स्थानांतरित करने का मतलब यह नहीं है कि लेनदेन होगा। कामथ ने कहा, “ब्रोकिंग के साथ समस्या यह है कि इस बात की कोई गारंटी नहीं है कि ब्रोकर को हस्तांतरित किया गया पैसा वास्तव में लेनदेन में बदल जाएगा।”
उन्होंने संभावित प्रभाव को एक काल्पनिक उदाहरण के साथ चित्रित किया: यदि 10,000 ग्राहकों में से प्रत्येक ने एक भी व्यापार निष्पादित किए बिना एक महीने में 2 लाख रुपये के 50 यूपीआई हस्तांतरण किए, तो परिणामी एमडीआर संभावित रूप से किसी भी व्यवसाय राजस्व उत्पन्न किए बिना ब्रोकर को लगभग 2 करोड़ रुपये खर्च कर सकता है।
मुझे लगता है कि यूपीआई पर एमडीआर शायद किसी बिंदु पर अपरिहार्य था, खासकर यह देखते हुए कि यूपीआई को अपनाना कितना व्यापक हो गया है। यह बाज़ार में 95% से अधिक हिस्सेदारी रखने वाले केवल तीन ऐप्स के बजाय अधिक प्रतिस्पर्धा को भी जन्म दे सकता है। कहा जा रहा है, कुछ उपयोग के मामले हैं, जैसे…
– नितिन कामथ (@ नितिन0धा) 16 सितम्बर 2026
सेबी की त्रैमासिक निपटान (क्यूएस) आवश्यकताओं के कारण यह मुद्दा और अधिक जटिल हो गया है। दलालों को अप्रयुक्त ग्राहक निधि को समय-समय पर वापस करना आवश्यक है। ग्राहक बाद में उस पैसे को अपने ब्रोकरेज खातों में वापस स्थानांतरित कर सकते हैं, कामथ का कहना है कि ऐसे आधे से अधिक हस्तांतरण यूपीआई के माध्यम से होते हैं।
उन्होंने तर्क दिया कि ऐसे मामलों में, ब्रोकर बार-बार भुगतान-संबंधी लागत वहन कर सकता है, भले ही धन की आवाजाही स्वयं ब्रोकरेज राजस्व उत्पन्न नहीं करती हो।
ज़ेरोधा के जीरो-ब्रोकरेज मॉडल पर प्रभाव
कामथ ने इस मुद्दे को जेरोधा के बिजनेस मॉडल से भी जोड़ा। उन्होंने कहा, “वर्तमान में हम इक्विटी डिलीवरी ट्रेडों पर ब्रोकरेज नहीं लेते हैं क्योंकि अर्थशास्त्र हमें उन्हें मुफ्त में पेश करने की अनुमति देता है।”
हालांकि, अगर ब्रोकर हर बार खाते में पैसा आने पर यूपीआई लागत वसूलना शुरू कर देते हैं, भले ही ग्राहक अंततः व्यापार करता है या नहीं, तो कामथ ने कहा कि अर्थशास्त्र को अनिश्चित काल तक बनाए रखना मुश्किल हो सकता है।
उनका प्रस्तावित समाधान एमडीआर को पूरी तरह खत्म करना नहीं है, बल्कि ब्रोकिंग के लिए इसे अलग तरीके से तैयार करना है। कामथ ने कहा, ”मुझे लगता है कि एमडीआर रखना ठीक है।” उन्होंने ब्रोकिंग के लिए अधिक उचित संरचना के रूप में 300 रुपये तक की सीमा के बजाय 5 रुपये या 10 रुपये प्रति लेनदेन की सीमा के साथ 0.02 प्रतिशत का सुझाव दिया।
इससे पहले, भारतपे के सह-संस्थापक अश्नीर ग्रोवर ने उच्च मूल्य वाले यूपीआई लेनदेन पर एमडीआर शुरू करने की संभावना की आलोचना की थी। ग्रोवर ने तर्क दिया कि भारत को डिजिटल भुगतान प्रणाली को और अधिक महंगा बनाने के बजाय यूपीआई अपनाने को प्रोत्साहित करना चाहिए। अपनी टिप्पणी में, उन्होंने 2,000 रुपये से अधिक के लेनदेन पर संभावित शुल्क की आवश्यकता पर सवाल उठाया और सुझाव दिया कि देश को इसके बजाय नकदी बुनियादी ढांचे और एटीएम पर अपनी निर्भरता कम करनी चाहिए।
हालाँकि, सरकार की स्थिति यह है कि नए ढांचे का मतलब यह नहीं है कि सामान्य यूपीआई उपयोगकर्ता अचानक लेनदेन के लिए भुगतान करना शुरू कर देंगे। वित्त मंत्रालय ने इस बात पर जोर दिया है कि पी2पी भुगतान निःशुल्क रहेगा, जबकि व्यापारियों को 2,000 रुपये तक का भुगतान और छोटे व्यापारियों के लिए शून्य-एमडीआर ढांचे के तहत आने वाले लेनदेन भी निःशुल्क रहेंगे। सरकार का अनुमान है कि लगभग 96 प्रतिशत पी2एम लेनदेन अप्रभावित रहेंगे।
इस नीति का उद्देश्य बैंकिंग, प्रौद्योगिकी और भुगतान पारिस्थितिकी तंत्र सहित यूपीआई बुनियादी ढांचे के लिए एक स्थायी राजस्व तंत्र बनाना है। यूपीआई ने अगस्त 2026 में 29.9 लाख करोड़ रुपये मूल्य के लगभग 2,451 करोड़ लेनदेन संसाधित किए, जो नेटवर्क के विशाल पैमाने को रेखांकित करता है।
निवेशकों के लिए, इसलिए, अधिक विशिष्ट प्रश्न यह है कि आखिरकार लागत कौन वहन करता है जब यूपीआई वह चैनल बन जाता है जिसके माध्यम से पैसा बार-बार निवेश खातों में आता और जाता है। यह वह अंतर है जिसे कामथ के हस्तक्षेप ने और अधिक फोकस में ला दिया है क्योंकि भारत 15 अक्टूबर से नई एमडीआर व्यवस्था के लिए तैयारी कर रहा है।
हाजिर जवाब
 News18 से पूछें
एनपीसीआई द्वारा घोषित नए यूपीआई ढांचे के तहत, म्यूचुअल फंड, सिक्योरिटीज, स्टॉकब्रोकर और डीलरों से जुड़े पूंजी बाजार लेनदेन पर 0.02 प्रतिशत की कम मर्चेंट डिस्काउंट दर (एमडीआर) लागू होगी, जो प्रति लेनदेन 300 रुपये तक सीमित होगी। यह नई संरचना 15 अक्टूबर, 2026 से प्रभावी होने वाली है।
News18 से पूछेंलेखक के बारे में

न्यूज़ डेस्क उत्साही संपादकों और लेखकों की एक टीम है जो भारत और विदेशों में होने वाली सबसे महत्वपूर्ण घटनाओं का विवरण और विश्लेषण करती है। लाइव अपडेट से लेकर एक्सक्लूसिव रिपोर्ट से लेकर गहन व्याख्याताओं तक…और पढ़ें
16 सितंबर, 2026, 12:42 IST
और पढ़ें